Safra de trigo cai 26% e Brasil deve importar mais do que produzir: o pão vai ficar mais caro?
Conab reduziu a produção brasileira para 5,8 milhões de toneladas e elevou as importações para 7,1 milhões, maior volume projetado em quase duas décadas; oferta mundial também deve recuar.
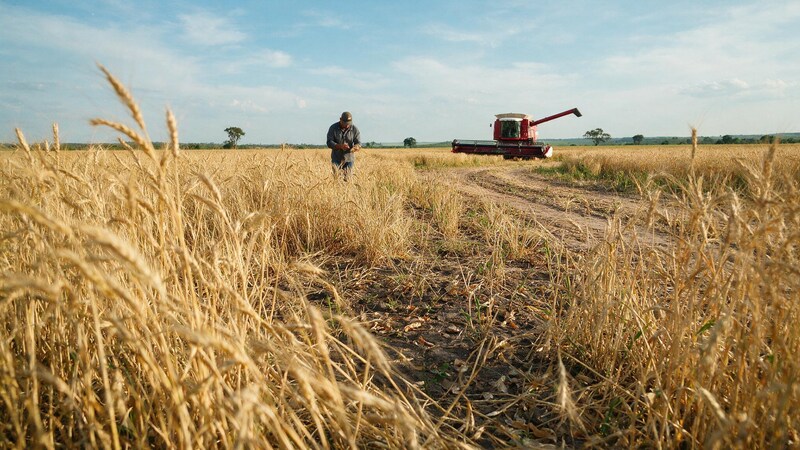
O Brasil é potência mundial em soja, milho, café, açúcar e carnes.
Mas quando o assunto é o trigo usado no pão de cada dia, a situação é diferente.
Em 2026, a dependência do mercado externo deve aumentar justamente no momento em que a produção mundial do cereal também perde força.
A Conab estima que o Brasil colherá apenas 5,813 milhões de toneladas de trigo, 26,2% menos do que em 2025. A redução é explicada principalmente pelo recuo da área plantada, que caiu 20,4%, combinado a uma produtividade projetada 7,2% menor.
O produtor plantou menos trigo
A área destinada ao cereal deve ficar em aproximadamente 1,947 milhão de hectares, menor nível desde 2017.
A decisão ocorre depois de temporadas difíceis para o produtor.
Preços pouco atrativos, custos de produção elevados, concorrência do trigo importado e perdas recentes provocadas pelo clima reduziram o interesse pela cultura. O próprio IBGE já vinha apontando baixa rentabilidade e problemas climáticos no Sul como fatores por trás da retração da área.
Rio Grande do Sul e Paraná têm peso decisivo nesse cenário, já que concentram a maior parte da produção nacional.
Em 2026, as lavouras do Sul ainda enfrentaram períodos de elevada umidade. Em julho, o Inmet alertou que as chuvas aumentavam a pressão de doenças fúngicas sobre áreas de trigo no Paraná.
Brasil deve importar mais trigo do que produzir
A consequência aparece imediatamente na balança de oferta.
Com apenas 5,8 milhões de toneladas previstas para a safra nacional, a Conab projeta 7,103 milhões de toneladas em importações no ciclo 2026/27.
É um aumento superior a 20% em relação ao ciclo anterior.
Caso se confirme, será o maior volume importado pelo Brasil desde 2006/07, quando o país adquiriu 7,164 milhões de toneladas.
O Brasil, portanto, pode importar aproximadamente 1,3 milhão de toneladas a mais do que colherá dentro do próprio território.
Mas o Brasil não importa 85% do trigo que consome
Aqui existe outra correção importante em relação à pauta-base.
O documento original indicava que o Brasil importaria 85% do trigo consumido.
Esse percentual não corresponde ao atual quadro de oferta e demanda.
Na atualização de agosto, a Conab projeta aproximadamente 12 milhões de toneladas de consumo interno, diante de 7,1 milhões de toneladas de importações. Isso significa que o volume importado equivale a algo próximo de 59% do consumo projetado, e não 85%. A Conab atualizou seu quadro oficial de oferta e demanda em 20 de agosto.
Ainda assim, é uma dependência elevada para um alimento tão presente na mesa brasileira.
Argentina continua estratégica para o pão brasileiro
A posição geográfica torna o Mercosul fundamental para o abastecimento do país.
Historicamente, a Argentina é a principal fornecedora de trigo ao Brasil, favorecida pela proximidade, escala de produção e ausência da Tarifa Externa Comum nas operações dentro do bloco.
Quando a safra brasileira encolhe, os moinhos precisam aumentar as compras externas.
Isso significa que não apenas o preço internacional passa a importar mais, mas também o câmbio.
Um dólar mais caro eleva o custo em reais de cada tonelada importada.
O Cepea já observou em agosto que a combinação entre menor oferta global e valorização do dólar ajudava a dar sustentação aos preços do trigo no mercado brasileiro.
E o mundo também produzirá menos trigo
A dificuldade brasileira não ocorre em um momento de abundância global.
O USDA estima produção mundial de 819,3 milhões de toneladas de trigo em 2026/27, redução de 2,9% em relação à temporada anterior.
O consumo mundial, por outro lado, deve alcançar cerca de 826,3 milhões de toneladas.
Ou seja, o USDA projeta consumo superior à produção durante o ciclo.
Os estoques finais globais também devem cair 2,5%, para aproximadamente 273,3 milhões de toneladas.
Grandes produtores ajudam a explicar essa retração.
Nos Estados Unidos, a produção é projetada em apenas 41,7 milhões de toneladas, queda de quase 23% em relação ao ciclo anterior. A União Europeia também teve suas estimativas reduzidas.
Isso significa que o pão necessariamente ficará mais caro?
Não necessariamente.
A queda da produção nacional aumenta o risco de pressão sobre os custos da farinha, mas não permite afirmar que o pão subirá automaticamente em determinada proporção.
O trigo é apenas uma parte da formação do preço final.
Câmbio, valor internacional do cereal, frete, energia, salários, embalagens, custos dos moinhos e despesas das próprias padarias também interferem.
O cenário atual, entretanto, reúne fatores que merecem atenção: produção brasileira menor, importações maiores, estoques domésticos projetados em apenas 900 mil toneladas e oferta mundial mais apertada.
Por isso, a direção do risco é clara.
Quanto mais dependente o Brasil fica do trigo estrangeiro, maior passa a ser a exposição do preço da farinha às oscilações do dólar e do mercado internacional.
O desafio brasileiro voltou a crescer
O Brasil chegou a colher mais de 10 milhões de toneladas de trigo em 2022.
Em 2026, deve produzir pouco mais da metade disso.
A redução mostra como a busca pela autossuficiência perdeu força depois de uma sequência de anos de margens apertadas e problemas climáticos.
O país continuará produzindo trigo.
Mas, neste ciclo, vai depender mais do cereal que chega de fora do que daquele colhido dentro das próprias fronteiras.
E é justamente aí que está o principal alerta para o consumidor.
A queda da safra não garante que o pão ficará mais caro amanhã. Mas deixa o preço brasileiro mais exposto ao dólar, às importações e a um mercado mundial que também terá menos trigo disponível em 2026/27.
Fontes principais: Companhia Nacional de Abastecimento (Conab), Cepea/Esalq-USP, USDA, IBGE e Inmet.