Açúcar volta a mirar as máximas com déficit global de até 2,9 milhões de toneladas no radar: a oferta virou?
Produção do Centro-Sul caiu 6% na segunda quinzena de setembro, a monção indiana foi a mais fraca em 11 anos e consultorias passaram a projetar falta de açúcar no mundo.
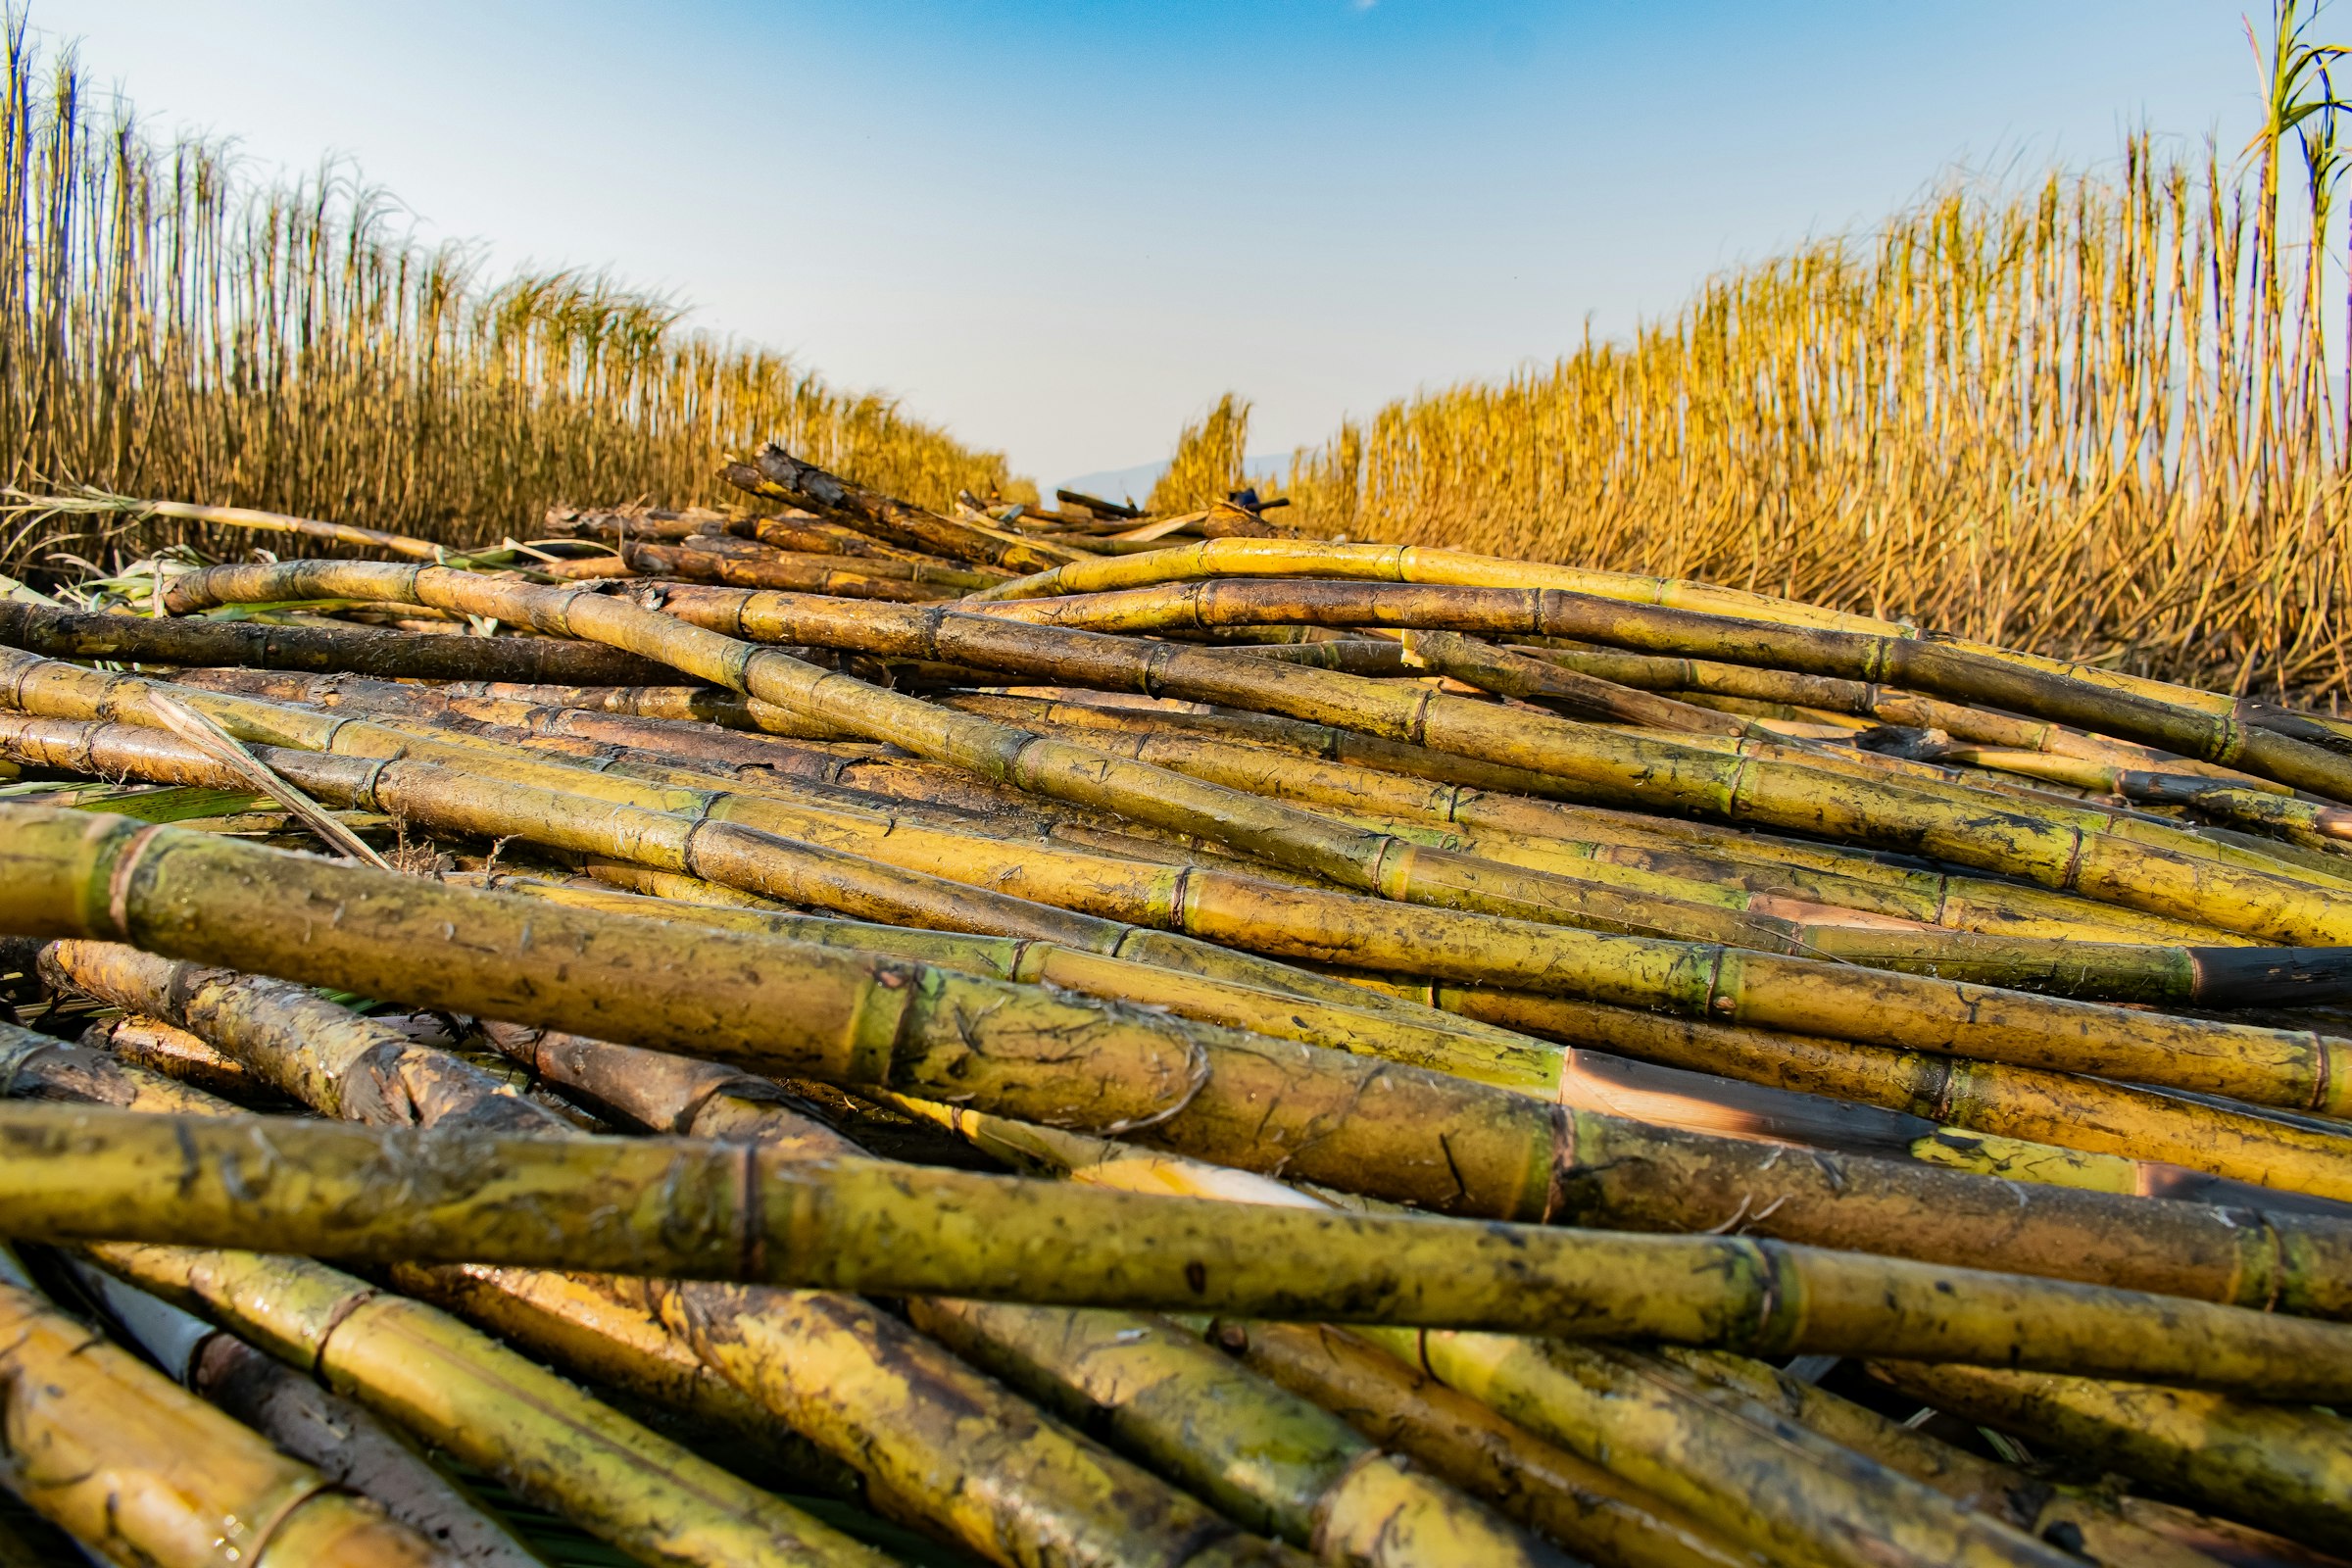
Depois de meses de oferta folgada, o mercado de açúcar voltou a falar em falta. Na quinta-feira, 15 de outubro, o contrato de março/27 do açúcar bruto subiu 29 pontos na bolsa de Nova York e fechou a 21,13 centavos de dólar por libra-peso. Em Londres, o açúcar branco para dezembro avançou US$ 6,20 e terminou a US$ 561,10 por tonelada. Na semana anterior, segundo o Notícias Agrícolas, os dois mercados haviam marcado as maiores cotações em 19 e 22 meses, respectivamente.
O movimento não é especulação solta. Ele se apoia em três frentes de oferta que pioraram ao mesmo tempo: a moagem no Centro-Sul do Brasil, a monção na Índia e as revisões das principais casas de análise do mercado.
Centro-Sul produz menos açúcar no fim da safra
Dados do Ministério da Agricultura, divulgados pela Reuters em 15 de outubro, mostram que o Centro-Sul produziu 2,86 milhões de toneladas de açúcar na segunda quinzena de setembro, 6% a menos que no mesmo período de 2025. A moagem de cana caiu 2,9%, para 38,64 milhões de toneladas, e a produção de etanol recuou 9,5%, para 1,98 bilhão de litros.
O ano já vinha difícil. Em junho, segundo a Unica, a produção de açúcar do Centro-Sul caiu 26,3%, para 3,903 milhões de toneladas, com chuvas persistentes atrasando colheita e moagem. Para a safra 2026/27 inteira, o adido agrícola do USDA no Brasil projeta 42,2 milhões de toneladas, queda de 2,5%.
Índia tem a monção mais fraca em 11 anos
Do outro lado do mundo, o segundo maior produtor também preocupa. A chuva de monção na Índia, entre junho e setembro, ficou 12,6% abaixo da média até 30 de setembro, o pior resultado em 11 anos. O USDA projeta a produção indiana em 29,5 milhões de toneladas, queda de 1,7%. Em agosto, o governo indiano autorizou a importação de até 1 milhão de toneladas de açúcar bruto sem tarifa até 31 de outubro, um sinal de que o país não está confortável com o próprio abastecimento.
Do superávit ao déficit
As projeções de balanço global mudaram de sinal. A Organização Internacional do Açúcar (ISO) estima déficit de 200 mil toneladas em 2026/27, depois de um superávit de 1,1 milhão de toneladas em 2025/26. A StoneX elevou em agosto sua estimativa de déficit para 1,7 milhão de toneladas. A Covrig Analytics trocou a previsão de superávit de 100 mil toneladas por déficit de 300 mil. Olhando mais à frente, a Czarnikow calcula um déficit de 2,9 milhões de toneladas para 2027/28.
Os números variam bastante de uma casa para outra, mas apontam para o mesmo lado: o mercado deixou de discutir sobra e passou a discutir quanto vai faltar.
Etanol disputa a cana
Para a usina brasileira, a alta do açúcar chega junto com um etanol mais firme. O Indicador Cepea/Esalq do etanol hidratado em São Paulo subiu 2,87% na semana de 5 a 9 de outubro, para R$ 2,6374 por litro. Na B3, o contrato de etanol para novembro fechou a R$ 2.870 por metro cúbico em 15 de outubro, e o de janeiro/27 a R$ 3.025, com altas de 1,06% e 2,20%. Com os dois produtos valorizados, a decisão de mix da próxima safra fica mais disputada.
O câmbio também ajuda. O dólar fechou a quinta-feira a R$ 5,0885, alta de 1,17%, o que melhora a receita em reais de quem exporta.
O que observar
Para o fornecedor de cana e para a usina, os próximos relatórios quinzenais da Unica e a evolução da safra indiana devem dizer se a alta tem fôlego. Preço perto das máximas recentes costuma abrir janelas para fixação de parte da produção futura, mas a decisão depende do custo de cada operação e da estratégia comercial de cada grupo. Com as estimativas de déficit ainda tão diferentes entre si, a volatilidade deve continuar alta.