Custo do milho sobe 11% e o de defensivos dispara 35%: a margem de 55% projetada pelo Rabobank é real?
Estudo prevê margens operacionais melhores para soja e milho em 2026/27, mas juros, dívidas e preço em queda seguem apertando o caixa do produtor.
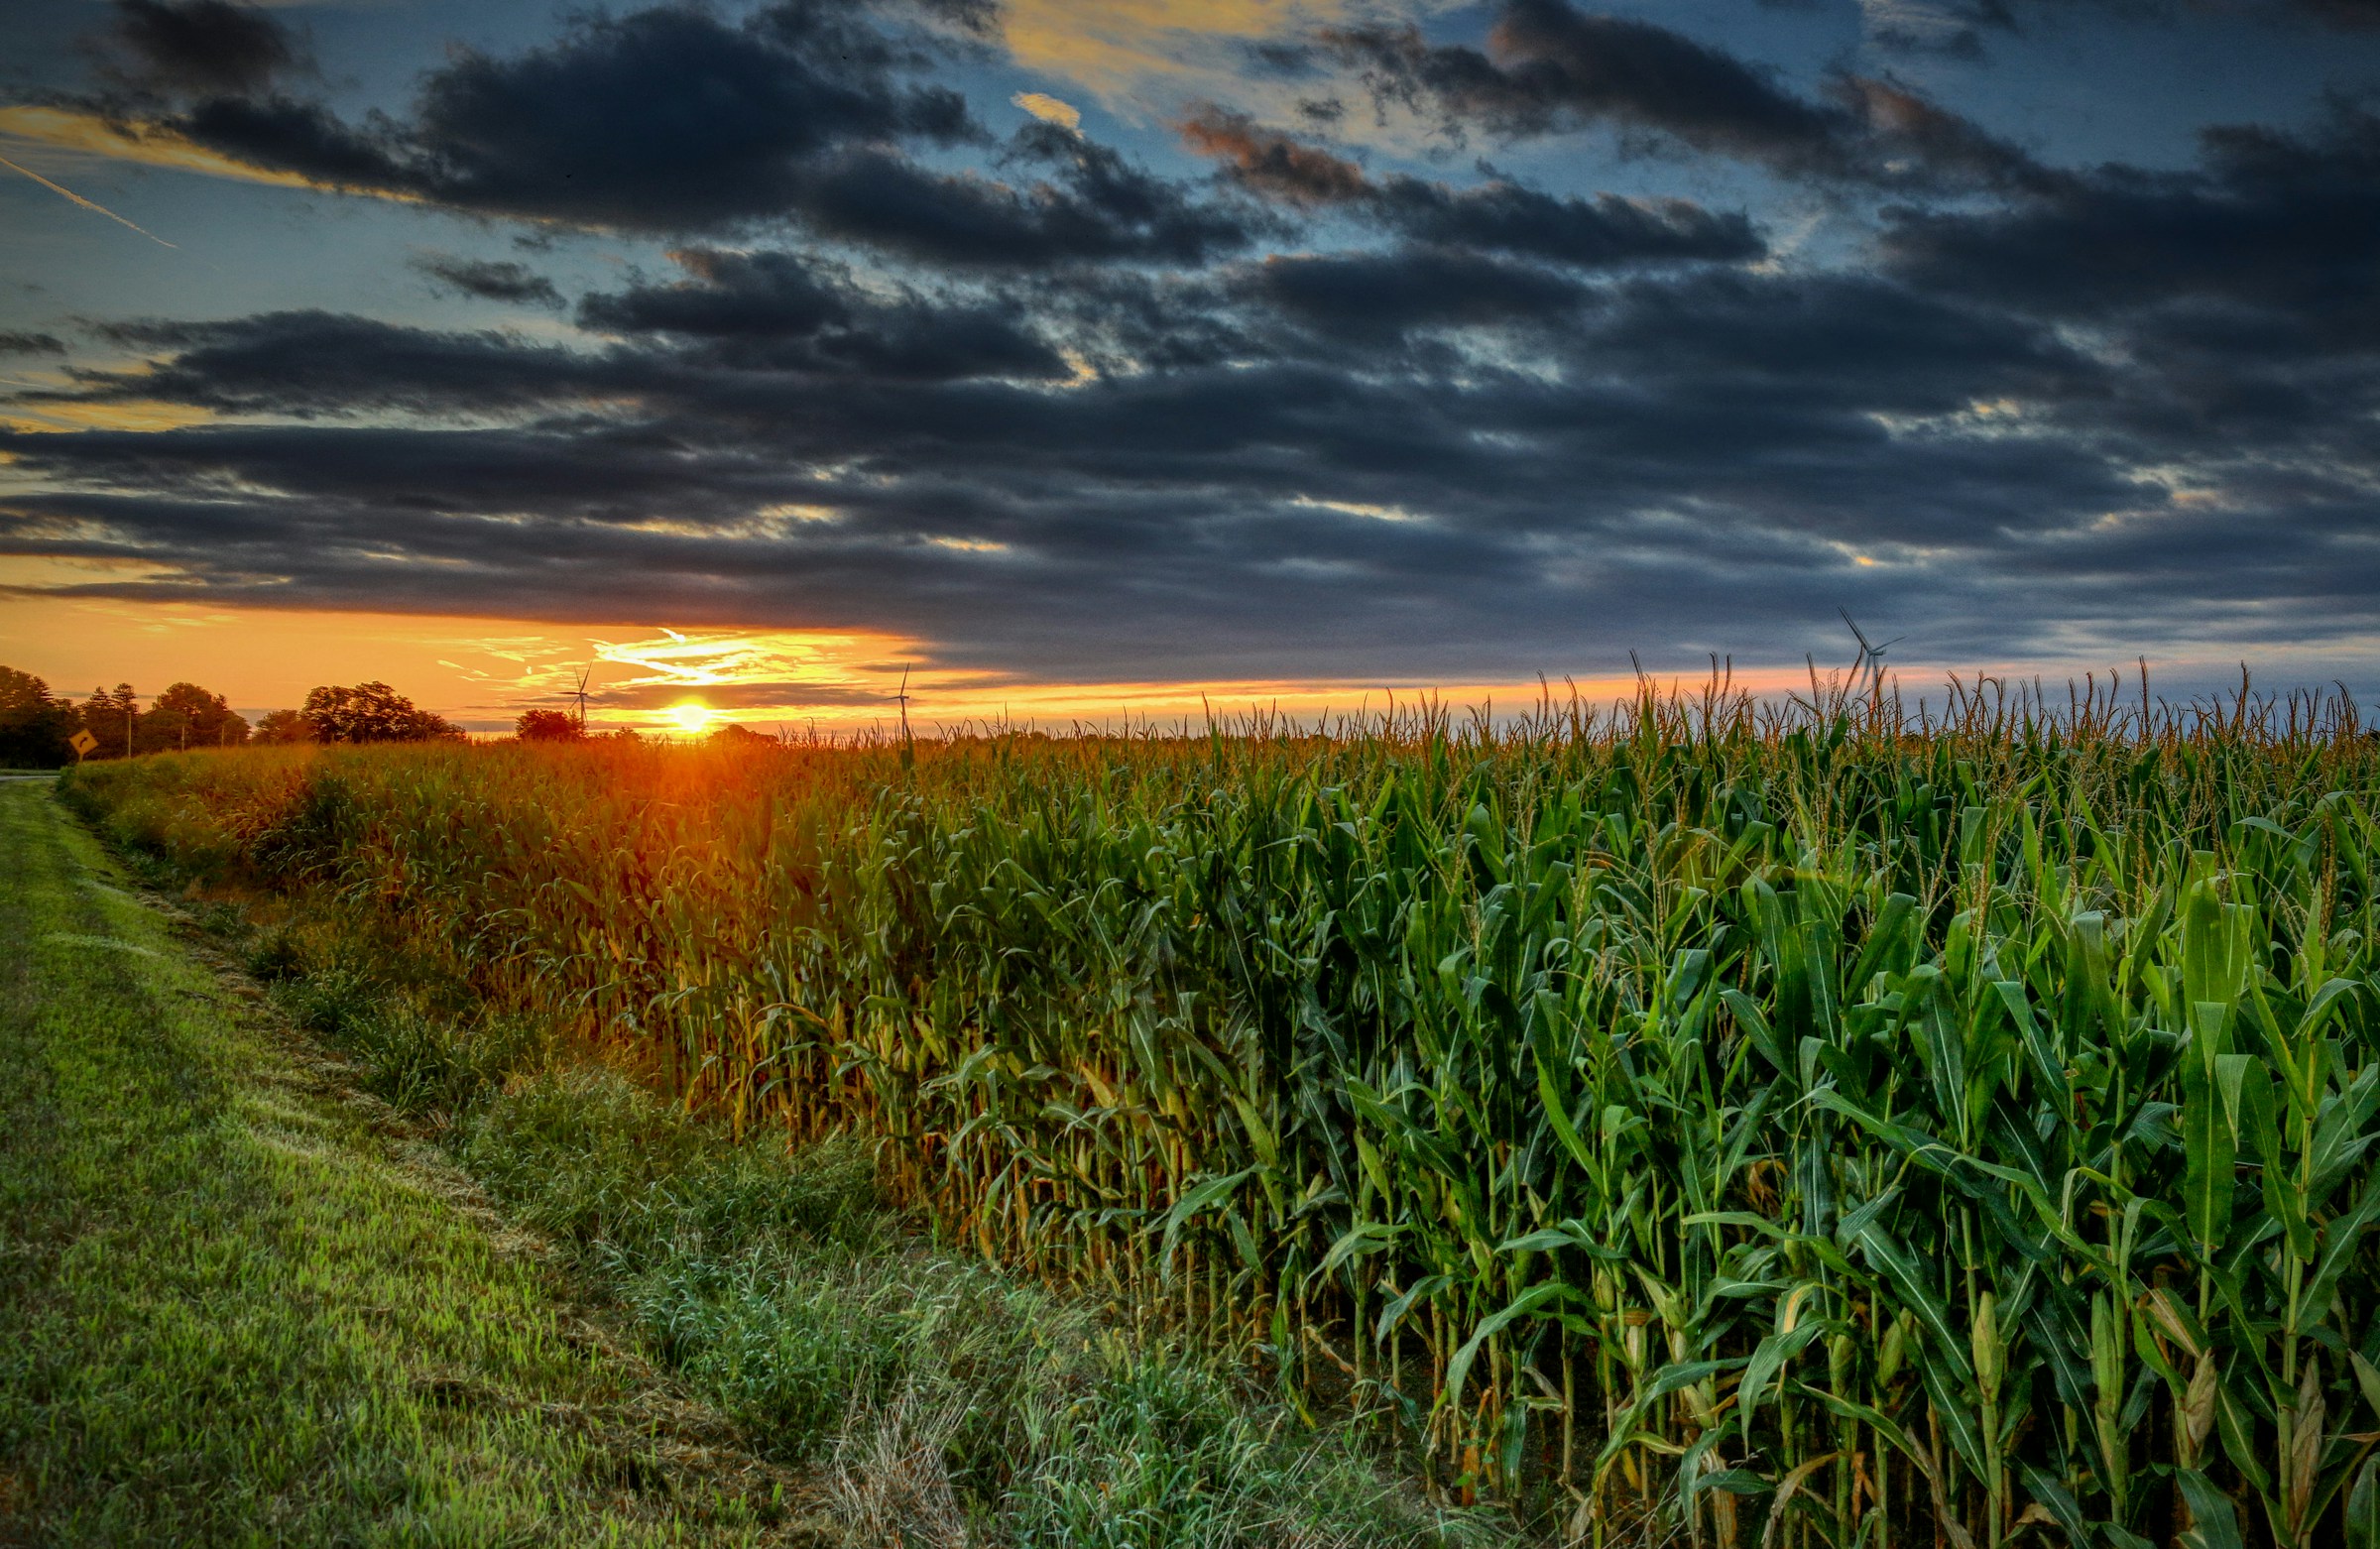
Plantar milho no Brasil vai ficar mais caro na safra 2026/27, e a alta não é pequena. O Rabobank projeta que o custo operacional da cultura suba de US$ 739 para US$ 820 por hectare, avanço de aproximadamente 11%. Na soja, a alta prevista é bem mais moderada: de US$ 866 para US$ 899 por hectare, ou 3,8%. Os números estão no relatório Field Crop Margin Outlook 2027, publicado em outubro pelo RaboResearch Food & Agribusiness.
O curioso é que, no mesmo estudo, o banco projeta margens operacionais melhores para as duas culturas. Entender essa aparente contradição é o que separa um bom planejamento de uma surpresa no fim da safra.
Onde o custo pesa mais
No milho, o principal vilão são os defensivos. Pela estimativa do Rabobank, o gasto com esses produtos passa de US$ 96 para US$ 131 por hectare, alta de 35%, com os inseticidas entre os fatores de pressão. Os fertilizantes sobem de US$ 226 para US$ 248 por hectare, cerca de 10%. Na soja, os fertilizantes vão de US$ 284 para US$ 290 por hectare e os defensivos, de US$ 292 para US$ 301.
Parte da pressão vem de fora. O relatório destaca que as tensões geopolíticas no Oriente Médio têm sustentado o preço de insumos importantes, especialmente a ureia, base da adubação nitrogenada do milho. No Brasil, as importações de fertilizantes seguem abaixo de 2025: nos 11 primeiros dias úteis de outubro, a média diária ficou 11,8% menor que um ano antes, segundo a Secretaria de Comércio Exterior (Secex), embora o preço médio dos adubos importados tenha recuado 3,7% no período.
Margem de 55% não é lucro de 55%
Mesmo com custo maior, o Rabobank projeta que a margem operacional do milho brasileiro passe de 46% para 55% e a da soja, de 24% para 38%, de volta a níveis próximos da média histórica. Na comparação com os produtores americanos, a situação operacional do Brasil parece mais favorável.
O próprio banco, porém, chama atenção para a metodologia. A margem considera apenas a receita e os custos ligados diretamente à lavoura, como sementes, fertilizantes, defensivos e combustíveis. Ficam de fora juros, despesas financeiras, custo da terra e eventuais subsídios. Ou seja, uma margem operacional de 55% não significa que o agricultor ficará com 55% da receita como lucro.
E é justamente na parte que fica de fora que mora o problema brasileiro. Segundo o RaboResearch, parte dos produtores carrega endividamento elevado de investimentos feitos em ciclos anteriores. Com juros altos e caixa apertado, essas obrigações reduzem o benefício de margens operacionais saudáveis, e o banco cita índices regionais de inadimplência acima de 8%. O Boletim Focus de 19 de outubro mantém a expectativa de Selic em 13,25% ao ano no fim de 2026.
Do outro lado da conta, o preço em queda
A receita também preocupa. O Cepea relata que as quedas nos preços do milho se intensificaram, com oferta nacional superior à demanda, compradores retraídos e vendedores preocupados com espaço nos armazéns antes da chegada da safra verão. Na segunda-feira (19), o Indicador Esalq/B3 do milho fechou a R$ 64,74 por saca (-0,17%), o contrato de novembro na B3 caiu 0,99%, para R$ 65,91, e o vencimento de dezembro em Chicago recuou 1,53%, para US$ 4,67 por bushel, segundo a CME. No interior de Mato Grosso, o Imea registrou R$ 50,00 por saca em Rondonópolis e R$ 45,80 em Lucas do Rio Verde.
A Hedgepoint Global Markets estima estoques finais de 14,7 milhões de toneladas no ciclo 2025/26, alta de 20,5%, e alerta para possível pressão sobre os preços nos últimos meses de 2026.
O que isso muda no planejamento
A leitura combinada dos números aponta três cuidados para a safra 2026/27. O primeiro é olhar o custo total por hectare, incluindo juros e arrendamento, e não apenas a margem operacional. O segundo é acompanhar a compra de defensivos e nitrogenados, os itens que mais sobem no milho. O terceiro é avaliar a comercialização com antecedência, já que a oferta confortável tende a limitar a recuperação de preço.
O relatório do Rabobank mostra que a operação no campo pode melhorar. Se isso vira dinheiro no bolso do produtor depende de uma conta que começa fora da porteira: a do crédito.